リースバックの仕組みとは?持ち家に住み続けたい人へわかりやすく解説
持ち家を手放さずに、資金を確保したい。
そんなお悩みから、リースバックという言葉を耳にする機会が増えています。
しかし、仕組みが複雑そうに感じて、何となく不安なまま検討を止めてしまう方も少なくありません。
そこで本記事では、リースバックの基本的な仕組みを、初めての方でもわかりやすくお伝えします。
自宅を売却したあとも住み続けられる流れや、通常の売却との違い、さらにメリットと注意点まで順を追って整理します。
持ち家に住み続けたいと考えている方が、後悔のない判断をするための考え方もご紹介しますので、ぜひ最後まで読み進めてみてください。
リースバックの基本仕組みをわかりやすく解説
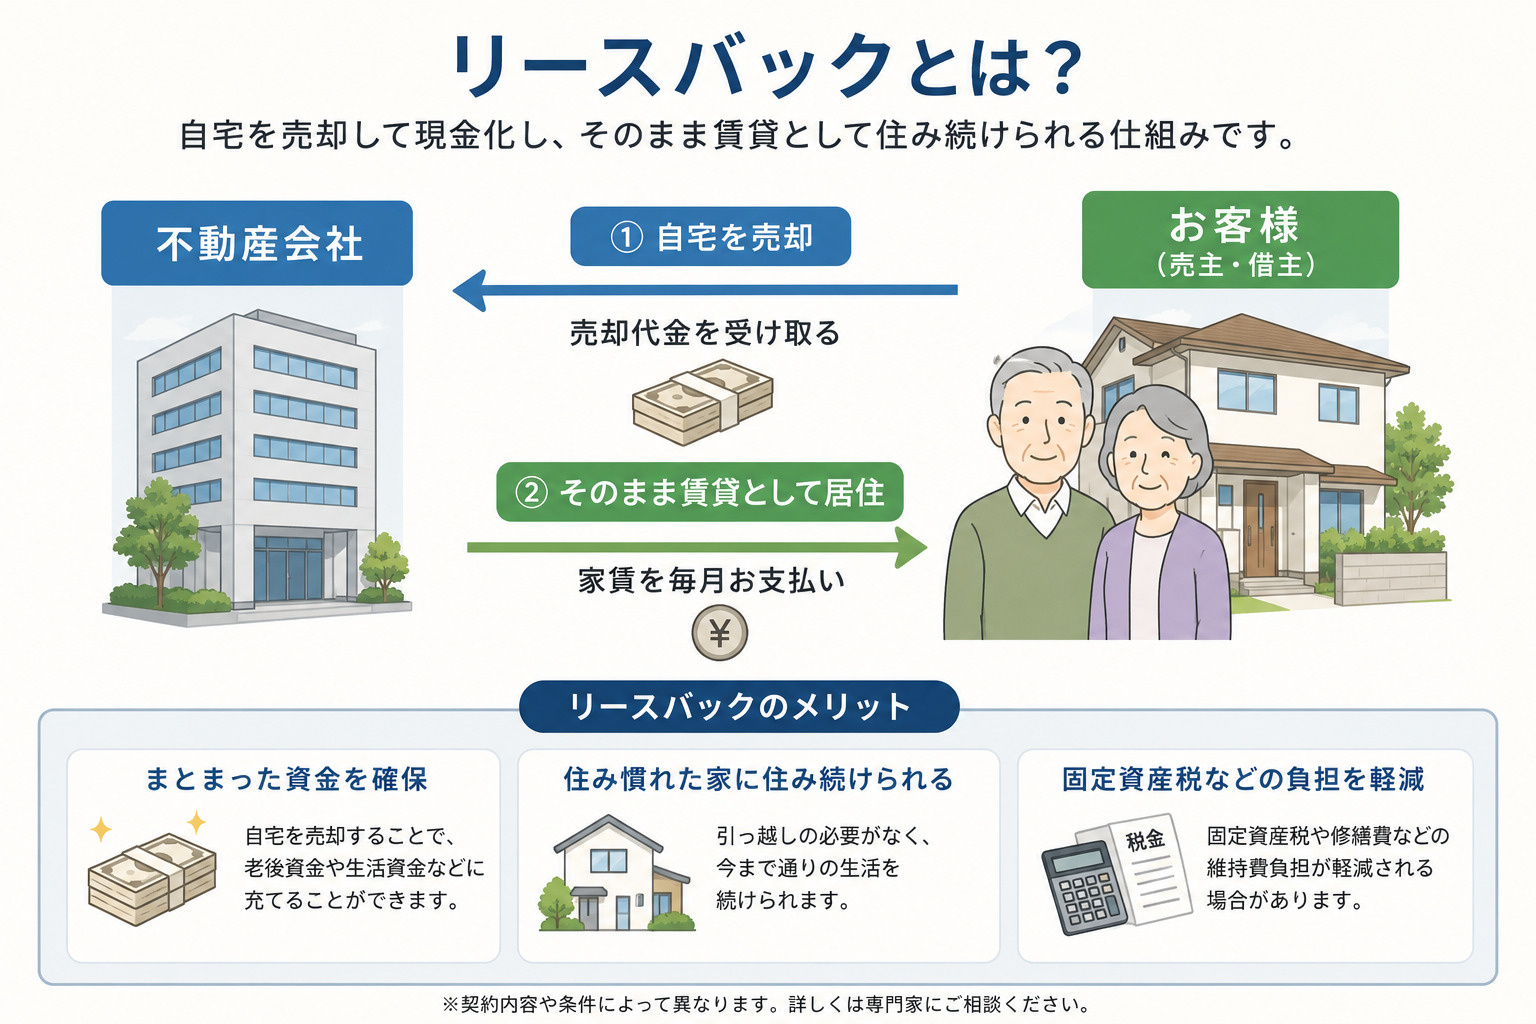
住宅のリースバックとは、自宅をいったん売却して現金を受け取り、その後は買主に家賃を支払うことで、引き続き同じ家に住み続ける仕組みです。
国土交通省のガイドブックでは、住宅を売却して資金を得て、売却後も毎月賃料を支払って住み続けるサービスとして整理されています。
この取引は「売却」と「賃貸借」を組み合わせた形であり、一般的には「セール&リースバック」と呼ばれる類型に含まれます。
所有から賃借に立場が変わることで、固定資産税や大規模修繕の負担がなくなる一方、毎月の家賃負担が新たに生じる点が大きな特徴です。
リースバックでは、まず自宅を買い取ってもらう売買契約を結び、その代金が一括で支払われます。
売買契約と同時かその前後で、買主との間に賃貸借契約を締結し、家賃額や契約期間、更新や退去の条件などを取り決めます。
そのうえで、所有権は買主へ移転しますが、売主だった居住者は賃借人として引き続き同じ住宅を使用し、原則として引っ越しをせずに暮らしを継続できます。
このように、売却による資金確保と居住の継続を同時に実現できる点が、資金ニーズのある高齢者世帯などで関心を集めている理由とされています。
通常の自宅売却では、売買契約後に買主が自ら住む場合や第三者に貸す場合が多く、売主は原則として退去しなければなりません。
一方、リースバックでは、売却と同時に賃貸借契約を結ぶことを前提としているため、「売却後も住み続けたい」という希望を満たしやすい点が最大の違いです。
ただし、家賃の水準や契約期間の長さ、更新時の条件などによっては、中長期的な負担が重くなる場合もあり、国土交通省も将来の収支計画や契約内容を十分に理解したうえで利用することを重視しています。
そのため、売却せずに住み続けたい方ほど、資金面と契約面の両方から仕組みを丁寧に確認することが重要です。
| 項目 | 通常の自宅売却 | 住宅リースバック |
|---|---|---|
| 売却後の居住 | 退去して引っ越し | 家賃支払いで居住継続 |
| 資金の受け取り方 | 売却代金を一括受領 | 売却代金一括+家賃支払い |
| 負担の中心 | 固定資産税や修繕費負担 | 毎月家賃と契約条件負担 |
持ち家に住み続けたい方向けメリットと注意点
住宅のリースバックを利用すると、まとまった資金を得ながら、これまでと同じ住まいにそのまま住み続けることができます。
住み慣れた近所付き合いや通勤・通学経路、かかりつけの病院などを変えずに済む点は、大きな安心材料です。
また、売却後は固定資産税や大規模修繕の負担がなくなるため、所有に伴う手間を減らしつつ生活基盤を維持しやすくなります。
このように「引っ越しを避けたい」「生活環境を変えたくない」という方にとって、リースバックは検討しやすい選択肢と言えます。
一方で、リースバックでは売却代金の受け取りと引き換えに、毎月の家賃支払いが新たに発生します。
家賃は、売却価格や利回り、契約条件などを基に事業者が設定するため、従来の住宅ローン返済額より負担が重くなる場合もあります。
さらに、賃貸借契約である以上、契約期間の満了や更新条件、家賃改定の有無などによっては、将来に住み続けられなくなる可能性も否定できません。
買い戻しの特約がある場合でも、期間や価格の条件が細かく定められることが多く、事前に内容を十分に理解しておくことが重要です。
そのため、リースバックが向いているのは、当面の生活資金や借入金の返済資金を確保したいものの、環境を大きく変えたくない方や、高齢で引っ越しの負担を避けたい方などです。
反対に、長期にわたり同じ住まいに必ず住み続けたい方や、家賃負担に不安が大きい方、将来の買い戻しを強く希望する方は、慎重な検討が欠かせません。
また、家族構成の変化や住み替えの予定が見込まれる場合には、他の資金調達手段や売却方法との比較も必要になります。
自分や家族の年齢、収入見通し、今後の暮らし方を踏まえたうえで、メリットとリスクの両面を見極めることが大切です。
| 項目 | 主な内容 | 確認の着眼点 |
|---|---|---|
| 住み続ける利点 | 引っ越し不要・環境維持 | 生活リズムを変えない安心 |
| 家賃や契約条件 | 家賃水準・契約期間 | 無理のない支払い可能額 |
| 向き不向きの判断 | 年齢・収入・家族構成 | 将来像との整合性の有無 |
リースバック利用前に必ず確認したい条件チェック
まず、毎月支払う家賃と売却価格の関係を整理しておくことが大切です。
家賃は周辺の賃料水準や買取価格を基準に事業者が設定することが多く、売却価格が低いほど家賃が高めになる傾向があります。
そのため、売却によって得られる資金と、今後の家賃負担の合計を長期の生活設計に照らして試算しておくことが重要です。
国土交通省のガイドブックでも、家賃と売却価格のバランスを確認し、無理のない支払計画かを検討することが推奨されています。
次に、賃貸借契約の条件を細かく確認することが欠かせません。
契約期間が普通借家か定期借家かによって、更新の有無や退去を求められる場面が大きく異なります。
あらかじめ更新の条件や、どのような事情で退去要請があり得るのか、買い戻しが可能な場合は価格の決め方や時期の上限を、書面で明確にしておく必要があります。
国土交通省は、賃貸借契約期間や中途解約、買い戻しの有無と価格算定方法などを事前に確認項目として整理するよう呼び掛けています。
また、自宅の所有から賃貸に変わることで、どの費用を誰が負担するかも見直しが必要です。
リースバック後は、固定資産税や建物全体の大規模修繕は原則として所有者である事業者の負担となる一方、通常の賃貸と同様に退去時の原状回復費用は入居者が負担する場合があります。
さらに、設備が故障したときの修繕費や、日常的な補修をどこまで入居者が負担するのかも事業者ごとに異なるため、契約前に具体的な範囲を確認しておくことが重要です。
こうした費用負担を一覧にして整理しておくと、将来の支出イメージがつかみやすくなります。
| 確認項目 | 主な内容 | チェックの目的 |
|---|---|---|
| 家賃と売却価格 | 月々家賃と手取り資金 | 長期収支の適正判断 |
| 契約期間と退去条件 | 契約類型と更新可否 | 住み続けられる期間把握 |
| 税金と修繕費負担 | 固定資産税と原状回復 | 将来の出費リスク整理 |
リースバックと他の資金調達・住み替え手段の違い
自宅に住み続けながら資金を確保する方法には、リースバックのほかにリバースモーゲージや通常の売却があります。
いずれも資金調達という目的は共通していますが、所有権の移転の有無や資金を受け取るタイミング、将来の住まいへの影響は大きく異なります。
そのため、表面的な説明だけで判断せず、それぞれの仕組みとリスクを比較して検討することが大切です。
ここでは、特に持ち家に住み続けたい方の視点から違いを整理していきます。
まずリースバックは、自宅を売却して所有権を手放しつつ、買主と賃貸借契約を結ぶことで、そのまま住み続ける仕組みです。
売却代金を一括で受け取り、以後は家賃を支払う点が特徴であり、まとまった資金が早期に必要な場合に活用されます。
一方、リバースモーゲージは自宅を売却せず、担保として金融機関から生活資金等の融資を受け、契約者の死亡時などに自宅の売却代金で返済する仕組みです。
通常の売却は、売却後に退去することが前提であり、住み続けることは想定されていない点で、他の方法と明確に異なります。
次に、それぞれの手段がどのような方に合いやすいかを考えてみます。
リースバックは、年齢にかかわらず住宅ローンの残債がある方や、早めにまとまった資金を確保したい方、近い将来に自宅を買い戻す可能性を残したい方などに選ばれる傾向があります。
これに対し、リバースモーゲージは、一定以上の年齢で、相続人の同意が得られ、自宅を将来的に売却してもよいと考えている方に利用されることが多いとされています。
単純売却は、住み替えを前提にしており、現在の自宅にこだわらず、売却益を元手に別の住まいへ移る計画を立てている方に向きます。
最後に、持ち家に住み続けたい方がリースバックを検討する際の判断ステップを整理します。
最初に、自分や家族の年齢、住宅ローン残高、今後の収入見通しなどを把握し、他の選択肢も含めた条件を比較することが重要です。
そのうえで、売却価格と想定家賃、契約期間や更新・退去条件、買い戻しの可否と価格の決まり方などを、事前に具体的に確認する必要があります。
さらに、リバースモーゲージなど類似の制度も含めて、公的機関の資料やガイドブックを参考にしながら、将来の住まい方と資金計画を総合的に検討していくことが望ましいです。
| 手段 | 所有権の扱い | 住み続けやすさ |
|---|---|---|
| リースバック | 自宅を売却し所有権移転 | 家賃負担で居住継続 |
| リバースモーゲージ | 所有権は維持し担保設定 | 死亡等まで原則居住可能 |
| 単純売却 | 売却と同時に所有権移転 | 原則退去し住み替え前提 |
まとめ
リースバックは、自宅を売却してもそのまま住み続けられる仕組みで、老後資金やローン返済に悩む方の選択肢になります。
ただし、家賃負担や契約期間、買い戻し条件などを事前に具体的に確認しないと、将来の生活に影響が出る可能性があります。
当社では、想定家賃や売却価格、将来の収支バランスまで丁寧にシミュレーションし、お客様にとって本当に無理のないリースバックかを一緒に検討します。
自宅に住み続けながら資金を確保したい方は、まずはお気軽にご相談ください。