初めての住宅購入の頭金は?相場や決め方のポイントを解説
初めての住宅購入を考え始めると、まず気になるのが頭金をいくら用意すべきかという相場ではないでしょうか。
ただ、住宅ローンや自己資金との違い、さらに諸費用や手付金との関係まで考え始めると、全体像がつかみにくく感じる方も少なくありません。
そこで本記事では、これから住宅購入を検討する方に向けて、頭金の基礎から一般的な相場感、家計への影響、そして具体的な資金計画の立て方までを順を追って整理します。
最後まで読むことで、自分に合った頭金の目安と、無理のない住宅予算の考え方が見えてきますので、ぜひ参考にしてみてください。
初めての住宅購入で知るべき頭金の基礎
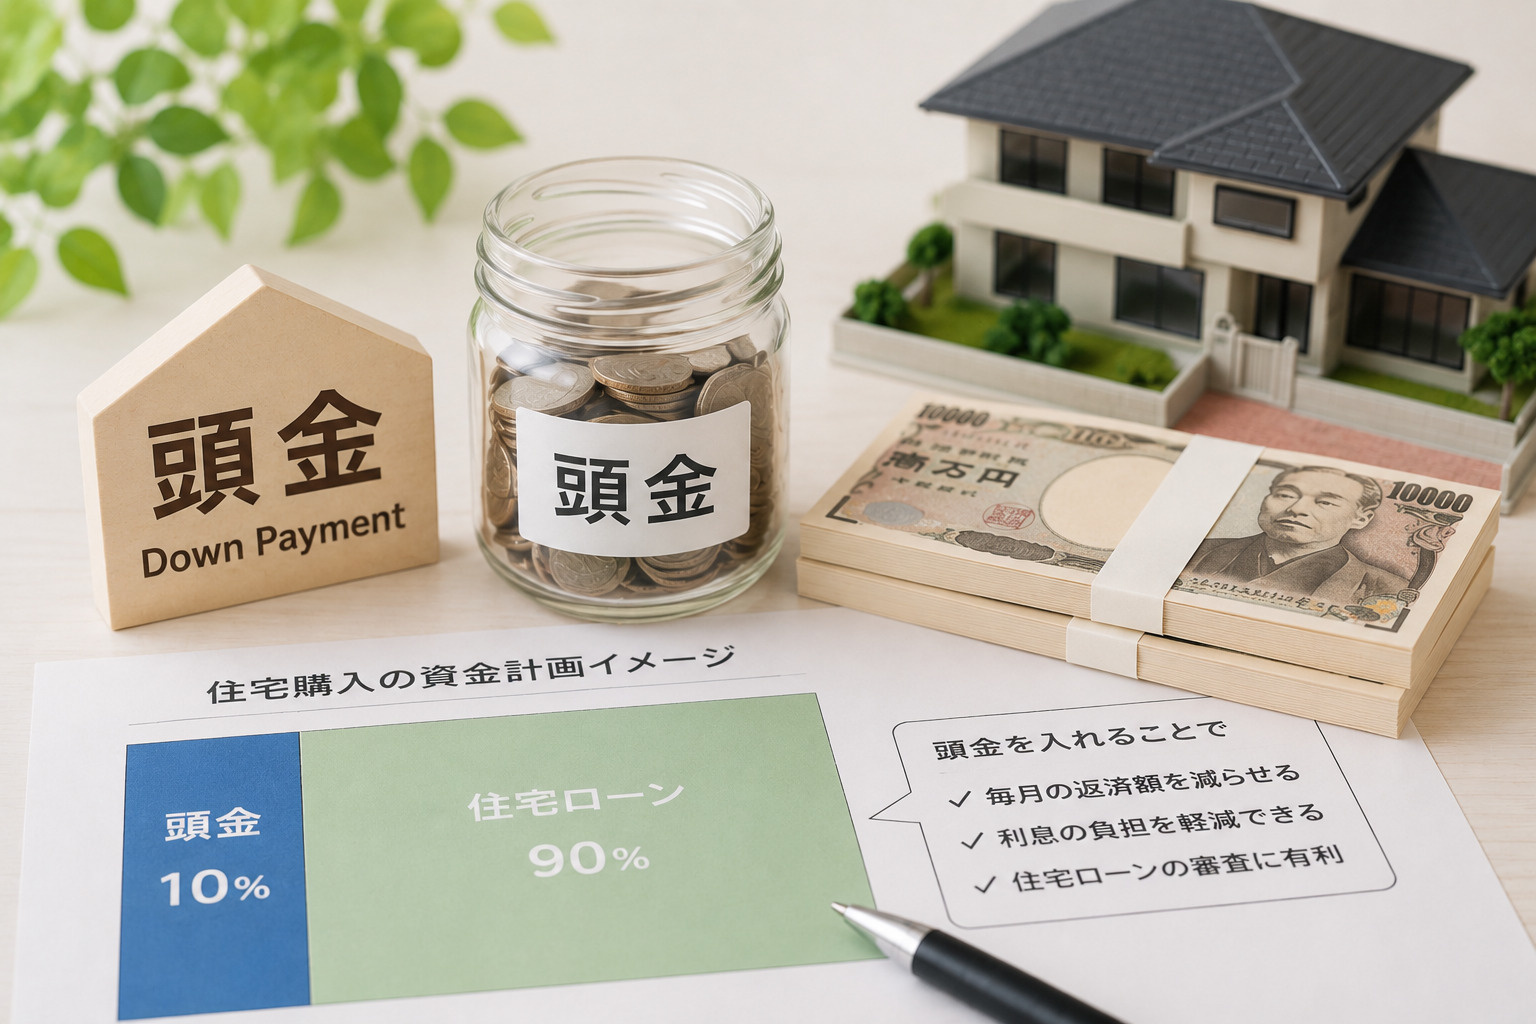
頭金とは、住宅を購入するときに、物件価格の一部を現金で支払うお金のことです。
多くの方は残りの金額を住宅ローンで調達しますので、頭金は「自己資金のうち、物件価格に充てる部分」と整理できます。
一方で自己資金には、物件価格に充てる頭金だけでなく、税金や手数料などの諸費用に回すお金も含まれます。
このように、頭金は自己資金の一部であり、住宅ローンと組み合わせて総額を支払うという関係になっています。
初めての住宅購入で頭金を用意する主な目的は、住宅ローンの借入額を抑え、毎月の返済負担や総返済額を軽くすることです。
頭金を多く入れれば借入額が減るため、利息負担が小さくなるというメリットがあります。
一方で、頭金づくりに時間をかけ過ぎると、希望するタイミングで購入できなかったり、貯蓄を住宅資金に偏らせてしまうおそれもあります。
そのため、将来の教育費や老後資金なども視野に入れながら、無理のない範囲で頭金の金額を決めることが大切です。
また、住宅購入時には「頭金」とよく似たお金として、「諸費用」と「手付金」があります。
諸費用は、税金や登記費用、住宅ローンの事務手数料など、物件価格以外に必要となる費用の総称で、一般的に物件価格の数%程度かかるとされています。
手付金は売買契約を結ぶ際に売主へ支払うお金で、契約成立の証拠金としての性格があり、のちに購入代金の一部に充当されるのが通常です。
このように、頭金は物件価格に充てる自己資金、諸費用は購入に伴う各種費用、手付金は契約時に支払う前払い金という違いを押さえておくと、資金計画を立てやすくなります。
初めての住宅購入で意識したい頭金の相場感
初めて住宅購入を検討する方にとって、物件価格に対して頭金をどの程度用意するべきかは大きな関心事です。
一般的には、購入価格の1~2割程度を自己資金として準備する考え方が広く用いられています。
住宅金融支援機構の調査を基にした各種解説でも、およそこの水準を目安として紹介しているものが多い状況です。
そのうえで、家計への負担や今後のライフプランとのバランスを踏まえ、無理のない範囲で検討することが大切です。
また、頭金の割合は、住宅ローンの審査条件や借入可能額、適用される金利などにも影響しやすいとされています。
自己資金が多いほど借入額を抑えられるため、毎月の返済額や総返済額を軽減しやすくなる傾向があります。
一方で、近年は頭金が少ない、あるいはほとんど用意しない形での住宅購入事例も増えています。
そのため、従来の「必ず2割必要」という考え方に縛られず、自分の状況に合った水準かどうかを冷静に見きわめる姿勢が重要です。
住宅金融支援機構が公表するフラット35利用者調査では、自己資金の割合が物件価格のおよそ1~2割に収まる利用者が多いことがうかがえます。
また、民間金融機関等の解説では、頭金を含む自己資金の目安として「購入価格の1~2割程度を想定しつつ、諸費用分は別途確保する」考え方が示されています。
ただし、実際の自己資金割合は、年収水準や家族構成、購入する住宅の種類によって幅があるのが実情です。
平均値だけにとらわれず、自分の収入や貯蓄額から無理なく用意できる頭金を検討することが、結果として堅実な住宅購入につながります。
| 項目 | 目安となる水準 | 意識したいポイント |
|---|---|---|
| 物件価格に対する頭金割合 | おおむね1~2割 | 無理のない自己資金水準 |
| 自己資金割合の実態 | 1割未満~2割超まで幅 | 平均値より自分の家計重視 |
| 頭金相場を見る際の姿勢 | 相場はあくまで参考 | 将来の家計負担とのバランス |
頭金の金額で変わる住宅ローンと家計への影響
頭金の金額が変わると、住宅ローンで借りる金額や毎月の返済額、総返済額が大きく変わります。
たとえば物件価格に対して頭金を増やすと、その分だけ借入額が減り、利息負担も軽くなります。
一方で、頭金を抑えて借入額が増えると、毎月の返済額や返済期間全体で支払う利息が増えやすくなります。
そのため、無理のない範囲で頭金を増やすことが長期的な家計の安定につながりやすいと考えられます。
また、頭金の割合によって受けられる住宅ローンの条件が変わる場合があります。
一般的に、物件価格に対する借入額の割合が小さいほど、金融機関からの評価は安定した返済が見込めると判断されやすくなります。
その結果として、一定の融資比率を下回ることで、金利の引き下げや、事務手数料などの条件面で優遇が用意されている商品も見られます。
こうした仕組みを踏まえると、頭金をどの程度用意するかは、単に借入額だけでなく、適用される金利水準にも関わる重要なポイントといえます。
しかし、頭金を増やせばよいという考え方だけでは、家計に負担がかかるおそれがあります。
生活費の半年分から1年分程度の予備資金や、今後必要となる教育費、車の買い替えなどの大きな支出も見据えて、手元資金を残しておくことが大切です。
頭金に回しすぎてしまうと、急な出費に対応できず、結果として借入やカード払いに頼る状況になりかねません。
そのため、頭金と生活予備資金の両方を確保しながら、無理のない範囲で住宅購入に踏み切ることが望ましいといえます。
| 頭金の水準 | ローン返済への影響 | 家計への影響 |
|---|---|---|
| 頭金が少ない場合 | 借入額増加・利息負担増 | 手元資金に余裕・返済負担重め |
| 頭金が適度な場合 | 借入額と返済額のバランス | 予備資金確保・無理のない支出 |
| 頭金が多い場合 | 借入額減少・利息負担軽減 | 手元資金減少・急な出費に注意 |
これから住宅購入を検討する人の頭金づくりと資金計画の立て方
まず、いつまでにいくら頭金を用意するかを明確にすることが大切です。
購入したい時期から逆算し、残りの月数で目標額を割ることで、毎月の貯蓄目安が見えてきます。
このとき、現在の貯蓄額や賞与から回せる金額も加味して、数年単位の無理のない計画に整えることが重要です。
加えて、金利や物価の変動も踏まえ、定期的に計画を見直しながら柔軟に調整していく姿勢が求められます。
次に、年収や家計の状況から、自分に合う頭金の目標額と住宅予算を考える必要があります。
一般的には、年間の住宅ローン返済額が年収の一定割合以内に収まるようにし、その範囲で無理なく準備できる頭金を設定する考え方が用いられています。
家計の固定費や今後の教育費などを整理し、毎月どの程度なら安全に返済に充てられるかを把握すると、自然と適切な物件価格の目安が見えてきます。
このように、頭金の多さだけでなく、日々の家計全体とのバランスを重視することが重要です。
さらに、頭金以外に必要となる資金も含めた、全体の資金計画を確認しておくことが欠かせません。
具体的には、住宅購入時の諸費用に加え、引っ越し費用や家具・家電の購入費、当面の生活予備資金まで含めて見積もることが望ましいとされています。
こうした費用を自己資金でどこまで賄い、どこからを住宅ローンや別枠の借入に頼らず対応するかを事前に整理すると、購入後の家計の安定につながります。
結果として、頭金づくりと同時に、購入後の暮らしを見据えた長期的な資金管理の意識が高まります。
| 項目 | 主な内容 | 確認のポイント |
|---|---|---|
| 頭金目標額 | 購入時期から逆算した貯蓄額 | 毎月の貯蓄可能額との整合 |
| 住宅予算 | 年収と返済負担からみた上限 | 家計全体の余裕確保 |
| その他費用 | 諸費用・引っ越し・家具家電費 | 自己資金で賄う範囲の明確化 |
まとめ
初めての住宅購入では、頭金の役割や相場を知ることで、無理のない予算と安心できる返済計画が立てやすくなります。
頭金は多ければ安心というわけではなく、生活予備資金や教育費とのバランスも大切です。
自分の年収や貯蓄ペースから「いつまでにいくら貯めるか」を具体的に決めることで、購入時期や住宅の価格帯もクリアになります。
当社では、頭金の目標額や住宅ローンの組み方、諸費用も含めたトータル資金計画まで丁寧にサポートしています。
「自分はいくら頭金を用意すべきか知りたい」「この予算で無理がないか相談したい」という方は、ぜひ一度お気軽にお問い合わせください。