住宅ローンが残っている家は売れるか?残債別の売却可否と進め方を解説
住宅ローンが残っている家は本当に売れるのか。
毎月の返済を続けながら、このような不安を抱えている方は少なくありません。
実は、ローン返済中でも自宅を売却すること自体は可能ですが、いくつか押さえておくべき条件や注意点があります。
たとえば、残っている住宅ローンの残債と家の売却価格とのバランスによって、売れるかどうかの判断や手取り額は大きく変わります。
そこで本記事では、法律や金融機関の仕組みに触れながら、住宅ローンが残っている家は売れるかという疑問に、できるだけ分かりやすくお答えしていきます。
あわせて、自宅が売れるかどうかを判断するためのチェックポイントや、今すぐ始められる準備のステップも具体的に解説します。
住宅ローンが残っている家でも売れる?基本条件
住宅ローンの返済中でも、自宅を売却することは可能です。
不動産を売却する際は、売主がどの金融機関でどのような借入をしているかにかかわらず、売買契約を締結することができます。
そのため、住宅ローンが残っているからといって、必ずしも自宅の売却をあきらめる必要はありません。
まずは仕組みや条件を正しく理解することが大切です。
もっとも、住宅ローン返済中の自宅を第三者へ引き渡すためには、原則としてローンを完済し、登記上の抵当権を抹消することが必要です。
多くの場合、売却代金の入金と同時に金融機関への一括返済を行い、その場で抵当権抹消の手続きが進められます。
買主は抵当権の付いていない状態で所有権を取得することになるため、この点の段取りが売却手続きの重要な前提になります。
この仕組みを踏まえることで、売却全体の流れをイメージしやすくなります。
次に、住宅ローン残債と自宅の売却価格の関係が、実際に売れるかどうかの分かれ目になります。
そのため、自宅の概ねの売却見込み価格とローン残高を早い段階で確認しておくことが重要です。
自宅が売れるか判断するためのチェックポイント
まずは、ご自身の住宅ローンの現状を正確に整理することが大切です。
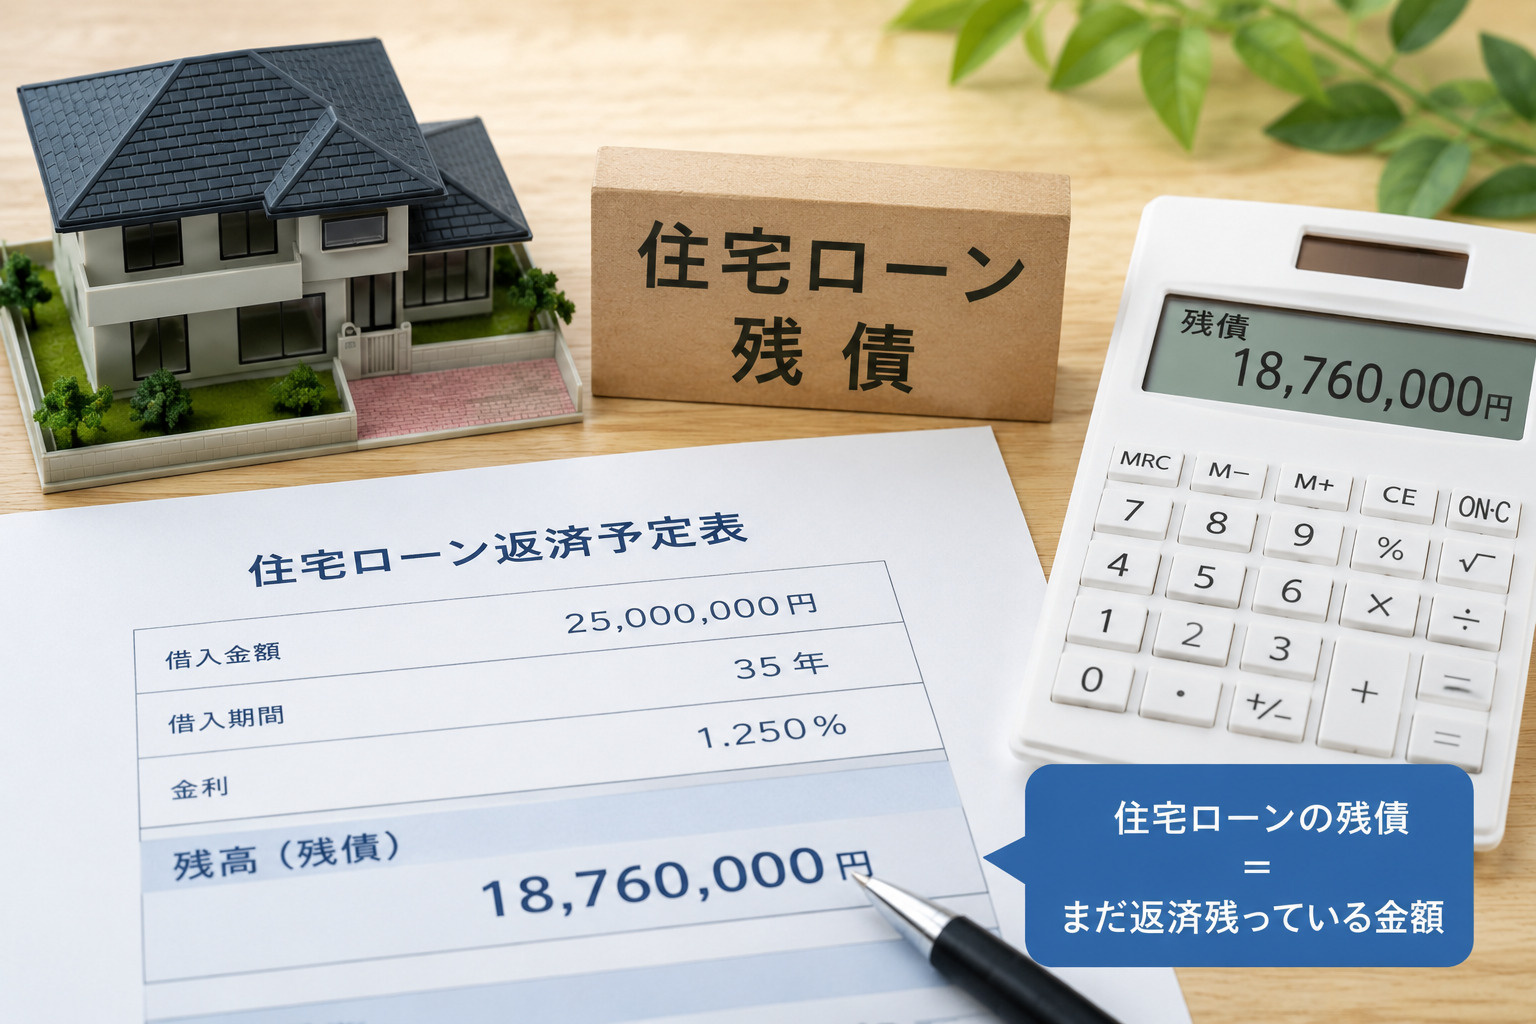
具体的には、直近の残高証明書や返済予定表でローン残高、毎月の返済額、ボーナス返済の有無、完済予定時期を確認します。
あわせて、固定金利か変動金利かといった金利条件や、繰上返済の可否と手数料も把握しておくと、将来の返済負担の見通しが立てやすくなります。
このように返済状況を整理することで、売却の必要性や緊急度も客観的に検討しやすくなります。
次に、自宅のおおよその売却見込み価格を知ることが重要です。
国土交通省の「土地総合情報システム」などの公的な取引価格情報を確認すると、周辺の成約事例から取引水準の傾向を把握できます。
また、自宅売却後に手元に残る「手取り額」を意識して試算することが欠かせません。
手取り額は、売却価格から住宅ローン残高、仲介手数料や登記費用などの諸費用、必要に応じて譲渡所得税などを差し引いた概算額として考えます。
また、引越費用や仮住まい費用なども含めて全体の資金計画を立てておくと、売却後の生活資金にどの程度余裕があるかが見えやすくなります。
こうした手取り額の試算を行うことで、自宅を売るべきかどうかの判断材料がより具体的になります。
住宅ローン残債の状況別「売れる・売れない」の目安
まず、売却代金で住宅ローンを完済できるかどうかが、大きな分かれ道になります。売却価格から仲介手数料や登記費用などの諸費用を差し引き、それでも残債をすべて返済できる場合は、いわゆるアンダーローンの状態といえます。この場合は、売買契約と同時に金融機関への一括返済手続きと抵当権抹消登記を行うのが一般的な流れです。決済日までに司法書士や金融機関との日程調整が必要になるため、早めの段階から段取りを確認しておくことが大切です。
一方で、売却代金だけでは住宅ローンを完済できないオーバーローンの状態では、その不足分をどう補うかが重要な検討事項になります。不足分を自己資金で補えるのであれば、売却自体は可能ですが、手元資金や今後の生活費への影響も慎重に考える必要があります。自己資金での補填が難しい場合は、金融機関に相談し、返済条件の見直しや不足分の別枠借入の可否などを確認することが欠かせません。この段階で独断で話を進めてしまうと、決済直前に手続きが滞るおそれがあるため注意が必要です。
さらに、住宅ローンの返済がすでに厳しく、延滞が続いている場合には、任意売却という特別な手続きが選択肢となることがあります。任意売却は、競売にかけられる前に、金融機関の同意を得て市中相場に近い価格で売却し、その代金を返済に充てる方法です。一般に競売より高い価格で売却しやすく、残債の圧縮やその後の生活再建につなげやすい点が特徴です。ただし、任意売却には金融機関との協議や専門的な調整が必要となるため、返済に不安を感じた段階で、できるだけ早く相談を行うことが望ましいです。
| 残債の状況 | 売却の可否目安 | 主な検討ポイント |
|---|---|---|
| 売却代金で完済可能 | 売却しやすい状況 | 決済時の一括返済手続き |
| 売却代金で完済不足 | 条件次第で売却可能 | 不足分の自己資金や借入 |
| 返済延滞が続く場合 | 任意売却等を要検討 | 金融機関との早期相談 |
自宅売却を検討中の方が今すぐ行うべき具体的ステップ
まずは、現在の住宅ローンの状況を正確に知ることが大切です。
金融機関から取り寄せる残高証明書や返済予定表には、残りの元金や利息、完済予定時期が整理されています。
これらの資料を手元にそろえ、毎月の返済額やボーナス返済の有無もあわせて一覧にしておくと、後の検討がスムーズになります。
書類は最新のものを使用し、不明点があれば早めに金融機関へ確認するようにしましょう。
次に、自宅の売却可否を判断するために、市場でのおおよその相場感を把握しておくことが重要です。
国土交通省の土地総合情報システムなど、公的な取引価格情報を参考にしながら、おおまかな価格帯を確認しておくと、売却後にローンを完済できるかどうかの目安が見えてきます。
あわせて、売却時期によって引っ越し費用や仮住まい費用などが変わることも想定し、いつまでに売りたいのかという希望時期も整理しておくとよいでしょう。
この準備ができていると、具体的な売却相談に進んだ際に話が進めやすくなります。
さらに、家を売るか住み続けるかという選択肢を比較し、自分や家族の将来設計と合わせて検討することが欠かせません。
売却した場合の手取り額と、その後の住まいにかかる家賃や新たな住宅ローン負担を試算し、現在の住宅ローンを返済し続けた場合と総額で比較することが大切です。
また、教育費や老後資金など、今後必要となる大きな支出も洗い出したうえで、無理のない返済計画になっているかを見直すことが求められます。
こうした整理を行うことで、感情だけに左右されない、納得感のある判断がしやすくなります。
| 確認すること | 主な内容 | 目的 |
|---|---|---|
| ローン残高の整理 | 残高証明書と返済予定表 | 完済可否の目安把握 |
| 自宅価格の相場感 | 公的な取引価格情報 | 売却価格帯の確認 |
| 将来の資金計画 | 教育費や老後資金 | 無理のない返済計画 |
まとめ
住宅ローンが残っている家でも、条件を満たせば売却は可能です。
ポイントは、売却代金と自己資金でローンを完済し、抵当権を確実に抹消できるかどうかです。
まずは現在のローン残高や返済状況、自宅の売却見込み価格、諸費用を整理し、手取り額を試算してみましょう。
判断に迷う場合は、当社が売却の流れや金融機関への相談方法まで丁寧にサポートします。
「うちの家は本当に売れるのか」を知りたい方は、まずはお気軽にご相談ください。