住宅購入の諸費用はいくらかかる?相場と内訳を知り無理のない資金計画を立てる
初めての住宅購入では、物件価格ばかりに目が行きがちですが、実際にはさまざまな諸費用がかかります。
例えば、税金や住宅ローンの手数料、火災保険料のほか、引越しや家具家電の準備費用まで含めると、想像していた以上の金額になることも少なくありません。
そのため、事前に諸費用がいくらかかるのかを把握し、物件価格とあわせて総額で資金計画を立てることがとても大切です。
このページでは、住宅購入に必要な主諸費用の種類や目安金額、支払いのタイミング、そして無理なく予算を組むための考え方を、初めての方にも分かりやすく解説します。
これから住宅購入を検討している方が、安心して一歩を踏み出せるよう、具体的なポイントを順番に確認していきましょう。
初めての住宅購入で諸費用はいくらかかる?
住宅購入では、物件そのものの価格とは別に、契約や登記、住宅ローンの手続きなどに関する諸費用が必要になります。
国土交通省などの公的な情報でも、こうした諸費用は物件価格とは別に見込むべき費用として整理されています。
そのため、資金計画を立てる際は「物件価格+諸費用」という合計額で考えることが大切です。
まずは、諸費用の全体像とおおよその負担感を把握しておきましょう。
一般的に、住宅購入時の諸費用は、物件の種類によって目安となる割合が異なります。
大手不動産情報サイトや金融機関の解説では、新築マンションで物件価格の約3〜6%、新築の建売住宅や中古住宅で約6〜9%程度が一つの目安とされています。
また、注文住宅の場合は、土地代と建築費の合計額に対して約8〜12%程度とされることが多く、他の購入形態よりも高めになりやすい傾向です。
このように、同じ金額の住宅でも、購入形態によって諸費用の総額は大きく変わる可能性があります。
総予算を考えるときは、「毎月無理なく返済できる住宅ローンの額」と「現金で用意できる頭金や諸費用」の両方から逆算することが基本です。
金融経済教育推進機構などの資料でも、物件価格ばかりに目を向けず、諸費用を含めた総支出を見通す重要性が示されています。
まずは、希望する住宅の価格帯に対して、諸費用がどの程度になるかを目安割合から試算し、総額を把握しましょう。
そのうえで、自己資金と住宅ローンのバランスを検討し、無理のない範囲で総予算の上限を決めることが大切です。
住宅購入の諸費用の内訳一覧とそれぞれの相場
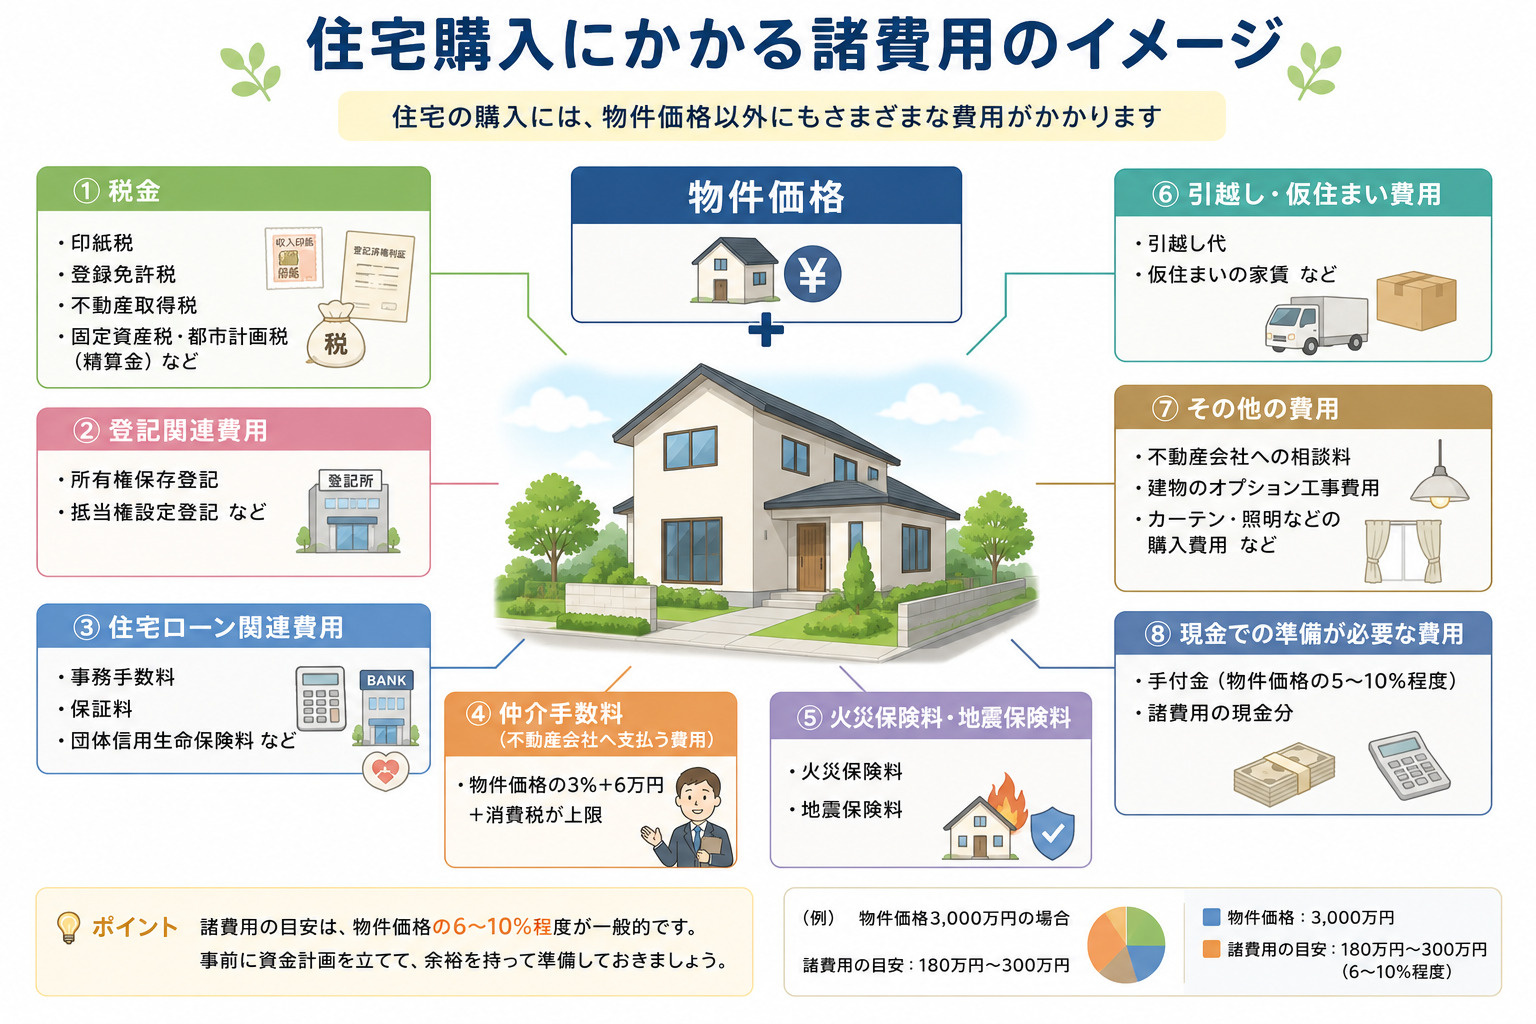
住宅購入時の諸費用は、大きく税金、住宅ローン関連費用、その他の費用に分けて考えると整理しやすいです。
国土交通省の資料でも、物件代金とは別に契約に伴う税金や各種手数料、保険料などが初期費用として必要になることが示されています。
そこで、代表的な項目とおおよその負担イメージを知っておくと、住宅購入前に資金計画を立てる際に役立ちます。
まずは税金の内訳から順に確認していきましょう。
税金として代表的なものは、売買契約書や住宅ローン契約書に貼る印紙税、所有権移転や抵当権設定などの登録免許税、取得時に一度だけ課税される不動産取得税があります。
加えて、引き渡し日を基準として日割りで精算する固定資産税・都市計画税の精算金も、購入側が負担する初期費用の一部です。
これらの税金は、固定資産税評価額や契約金額などを基準とした税率により計算されるため、具体的な金額は物件や契約条件によって大きく異なります。
そのため、事前に見積書などで税金部分の概算額を確認しておくことが重要です。
住宅ローンを利用する場合は、金融機関に支払う事務手数料、保証会社に支払う保証料、団体信用生命保険料、建物にかける火災保険料などが主な諸費用です。
事務手数料は定額型と借入額に一定割合を乗じる定率型があり、保証料も一括前払いか金利上乗せかで負担のタイミングが変わります。
また、火災保険料は補償内容や加入年数、建物構造などによって幅があるため、複数の保険商品を比較することで負担を抑えられる場合があります。
さらに、登記手続を専門家に依頼する場合の司法書士報酬や、引越し費用、家具家電の購入費用なども、住宅購入時の諸費用として見込んでおく必要があります。
| 費用区分 | 主な項目 | おおよその位置づけ |
|---|---|---|
| 税金関連費用 | 印紙税・各種登録免許税・不動産取得税・固定資産税精算金 | 契約内容や評価額に応じて発生 |
| 住宅ローン関連費用 | 事務手数料・保証料・団体信用生命保険料・火災保険料 | ローン商品や借入条件で大きく変動 |
| その他の費用 | 登記費用・司法書士報酬・引越し費用・家具家電費用 | 生活開始に必要な初期費用全般 |
いつまでにいくら現金が必要?諸費用の支払い時期と準備方法
住宅購入の諸費用は、主に売買契約時、住宅ローン契約時、引き渡し時の大きく3つのタイミングで支払うことが一般的です。
売買契約時には手付金や契約書の印紙税など、比較的まとまった現金が必要になります。
引き渡し時には登記費用や固定資産税精算金など、多くの諸費用が集中し、住宅ローン実行と同時に決済される費用もあります。
このように、いつ・いくら支払うかを事前に整理しておくことが、無理のない資金計画づくりの第一歩になります。
自己資金として用意しておきたい現金は、諸費用全体のほか、手付金や引っ越し費用、当面の生活費まで含めて検討することが大切です。
諸費用は住宅ローンに含められる場合もありますが、金融機関によって取扱いが異れ、原則として税金や登記費用などは現金払いが基本とされています。
そのため、売買契約から引き渡しまでに必要となる現金の総額を早めに算出し、預貯金の中からいつでも支払える状態にしておくことが望ましいです。
特に、手付金は契約解除時の扱いが重要になるため、無理のない範囲で支払額を決めることが欠かせません。
諸費用を見落とさないためには、購入予定の住宅に関する見積書とは別に、諸費用だけを一覧にした資金計画表を作成することが有効です。
その際、税金や登記費用のほか、住宅ローン関連費用、保険料、引っ越しや家具家電の購入費用などを網羅的に書き出し、支払い時期ごとに分類しておきます。
さらに、引き渡し後に発生する固定資産税や修繕費などの継続的な支出も、将来の家計にどの程度影響するかを確認しておくと安心です。
このような資金計画とチェックポイントを押さえることで、思わぬ出費に慌てることなく、安心して住宅購入を進めやすくなります。
| 支払い時期 | 主な費目 | 準備のポイント |
|---|---|---|
| 売買契約時 | 手付金・印紙税など | すぐ出せる預貯金で準備 |
| 住宅ローン契約時 | 事務手数料・保証料など | 金融機関へ事前確認必須 |
| 引き渡し時 | 登記費用・精算金など | 見積書で総額と時期整理 |
住宅購入の諸費用を無理なく抑えるための注意点
住宅購入時の諸費用を抑えるためには、まず利用できる税金の軽減措置や優遇制度を確認することが大切です。
代表的なものとして、住宅ローン控除や、一定の要件を満たす住宅についての登録免許税の軽減措置、不動産取得税の税率軽減などがあります。
これらは国土交通省や税務署等が公表する制度に基づき、適用期限や対象となる住宅の要件が細かく定められています。
そのため、購入を検討し始めた段階で、公的機関の情報を確認しつつ、どの制度が自分に当てはまるか整理しておくことが重要です。
次に、住宅ローンや火災保険の条件を比較する際には、表面的な金利や保険料だけで判断しないことがポイントです。
住宅ローンでは、金利タイプや返済期間だけでなく、事務手数料や保証料の計算方法によって、総支払額が大きく変わることがあります。
また、火災保険は補償範囲や免責金額、地震保険の付帯の有無などによって保険料と安心感のバランスが異なります。
このように、諸費用を抑えつつも、必要な保障や将来の返済負担をふまえて、総合的に条件を見比べる姿勢が大切です。
さらに、初めて住宅購入を検討している方は、諸費用の中でも「後から増えやすい費目」に特に注意しておく必要があります。
例えば、引越し費用や新しい家具・家電の購入費用、カーテンや照明といった生活必需品の費用は、事前に見積もりを取らないと想定より膨らみやすい項目です。
また、住宅を取得した後には固定資産税など継続的にかかる費用もあるため、購入時だけでなく入居後数年分の支出も視野に入れて資金計画を立てることが重要です。
このような点を整理しておくことで、諸費用を無理なく抑えつつ、安心して住宅購入の一歩を踏み出しやすくなります。
| 項目 | 確認したい内容 | 諸費用を抑える観点 |
|---|---|---|
| 税金の軽減措置 | 適用要件と期限 | 控除や軽減の最大活用 |
| 住宅ローン条件 | 金利と各種手数料 | 総返済額と諸費用低減 |
| 火災・地震保険 | 補償内容と保険期間 | 必要十分な補償で節約 |
| 生活関連費用 | 引越しや家具家電 | 事前見積もりで予算化 |
まとめ
住宅購入では「物件価格+諸費用」で総額を考えることが大切です。
諸費用は税金や住宅ローン関連費用、登記費用、引越し・家具家電など多岐にわたり、支払いのタイミングも契約時と引き渡し時など複数に分かれます。
早めに資金計画を立てておくことで、自己資金とローンのバランスが整理でき、無理のない予算で安心して住まい探しが進められます。
当社では、初めての方にも分かりやすく諸費用の目安や必要な現金額を丁寧にご説明しています。
「自分はいくら用意すればいいのか」を具体的に知りたい方は、ぜひ一度お気軽にご相談ください。