戸建とマンションどっちが子育てに最適?資産価値と子育て視点で選び方を整理
戸建とマンションのどちらを選ぶべきかは、子育て世帯にとって大きなテーマです。
毎月の支払いだけでなく、将来の資産価値や子どもの成長に合わせた暮らしやすさまで考えると、悩みは尽きません。
しかし、費用や資産性、子育て視点での特徴を整理して比較すれば、自分たちに合う住まいの方向性が見えやすくなります。
本記事では、戸建とマンションの基本的な違いから、購入費用やランニングコスト、資産価値の残り方、さらに子育て環境としてのメリット・デメリットまでをわかりやすく解説します。
これから住まい探しを始める方も、すでに検討中の方も、判断の軸を整理するヒントとしてお役立てください。
子育て視点で見る戸建とマンションの基本違い
戸建とマンションでは、建物の構造や敷地の形態、管理の仕組みが大きく異なります。
総務省統計局の住宅・土地統計調査などの公的統計では、戸建は木造が多く、共同住宅は非木造比率が高いことが示されており、耐震性や遮音性の考え方も変わります。
さらに、国土交通省の住宅市場動向調査では、子育て世帯が分譲戸建を選ぶ割合が高い一方で、共同住宅も一定の選好があることが分かります。
このような前提を踏まえて、子育て世帯が重視したい基本的な違いを整理することが大切です。
まず立地面では、マンションは駅周辺や商業施設が集まる地域に多く、通勤や買い物の利便性を重視しやすい傾向があります。
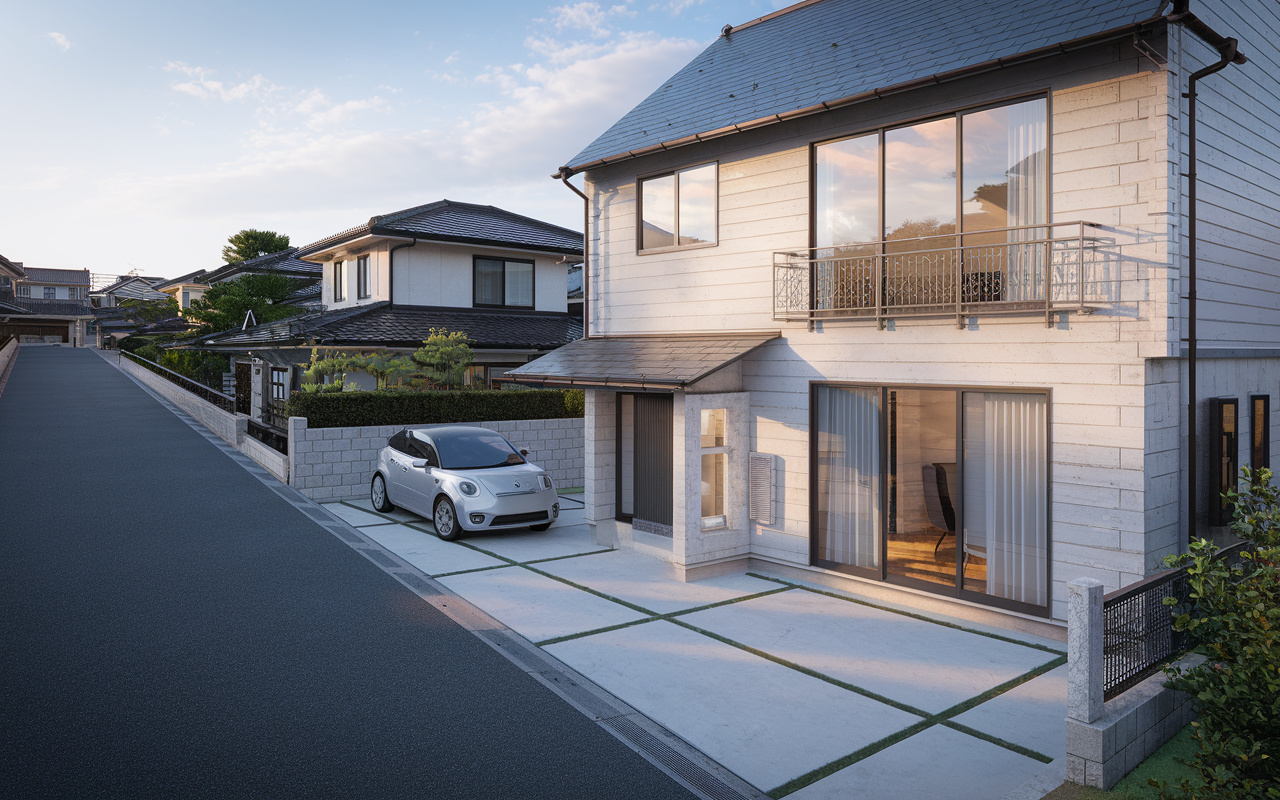
一方で戸建は、比較的落ち着いた住環境の地域に立地することが多く、敷地内に駐車スペースや庭を確保しやすい点が特徴です。
管理方式については、マンションは管理組合を通じて共用部分の維持管理や修繕を計画的に進める仕組みが整っている一方、戸建は所有者自身が維持管理の計画や費用を把握していく必要があります。
子育て世帯にとっては、日々の利便性と管理の手間のどちらを重く見るかが判断の分かれ目になりやすいです。
生活動線の観点では、保育施設や学校、公園、医療機関などへの距離と、通勤時間とのバランスを見ることが重要です。
国土交通省の住宅市場動向調査では、住宅取得理由として「通勤・通学の利便性」「子育て環境の充実」を挙げる世帯が多く、住まいの種類よりも生活全体の動線を重視する実態がうかがえます。
マンションはエレベーターやオートロックなどにより、ベビーカーや荷物の出し入れがしやすい一方で、戸建は玄関前に自転車や遊具を置きやすく、外遊びへの移行がスムーズになりやすい特徴があります。
このように、同じ子育てでも、日常の動き方によって適した住まいのタイプは変わってきます。
子どもの成長段階による住まいの向き不向きも、早い段階で意識しておきたい視点です。
未就学期は、ベビーカー利用や頻繁な通院など外出が多くなるため、エレベーターや宅配ボックスなど共用設備が充実したマンションに利点を感じる世帯が少なくありません。
一方で小学生以降は、学習スペースや兄弟それぞれの個室、屋外での遊び場など、戸建の広さや庭・駐車スペースの使い方が暮らしやすさに直結しやすくなります。
中高生の時期には、通学ルートの安全性や夜間の帰宅時間、塾や部活動へのアクセスも重要になるため、戸建・マンションいずれを選ぶ場合でも、将来の生活パターンを見据えた検討が欠かせません。
購入費用とランニングコストから見る総額負担
まず、戸建とマンションでは購入時の費用構成が少し異なります。
いずれも物件価格に加えて、仲介手数料や登記費用、火災保険料、住宅ローン事務手数料などの諸費用が必要で、住宅金融支援機構の調査でも、自己資金は物件価格の約1〜2割とするケースが多いとされています。
また、購入後には固定資産税・都市計画税が毎年かかるため、頭金だけでなく諸費用と税金を含めた初期負担の総額を、子育て期の家計全体の中で確認しておくことが大切です。
このように、購入時点から「物件価格以外にいくら必要か」を把握しておくことで、教育費との両立もしやすくなります。
次に、購入後の継続的な支出を比べると、マンションでは管理費と修繕積立金が毎月発生します。
国土交通省のガイドラインでは、専有面積1㎡あたり月額おおむね200〜400円程度を目安とする水準が示されており、例えば70㎡前後であれば修繕積立金だけで月額1万円台になる計算です。
これに対して戸建は管理費や修繕積立金の支払いはありませんが、屋根や外壁、給排水設備などの修繕を10〜20年ごとにまとめて行う必要があり、30年間で総額500〜1000万円程度を見込むという試算もあります。
したがって、毎月一定額を支払うマンションと、数年ごとに大きな支出が発生しやすい戸建という違いを理解したうえで、家計の管理方法を考えることが重要です。
さらに、子育て期20〜30年ほどの長い時間軸で見ると、住宅ローン返済と教育費が同時期に重なることが多くなります。
一般に、住宅にかける総支出は、住宅ローン返済額に加えて、固定資産税や管理費・修繕費、火災保険料を合算した金額を、手取り年収の一定割合に収まるよう計画することが望ましいとされています。
そのうえで、進学のタイミングや習い事などの教育費が増える時期を想定し、数年単位で家計の収支を試算しておくと、無理のない返済計画かどうかが見えやすくなります。
このように、戸建かマンションかを選ぶ際には、購入時の費用だけでなく、子どもが独立する頃までの総額負担を見通しておくことが、後悔しない住まい選びにつながります。
資産価値の残り方を比較|戸建は土地、マンションは立地と築年数
住宅の資産価値は、土地と建物の部分に分けて考えることが大切です。
国土交通省の統計でも、土地は長期的な利用を前提とした資産として位置付けられている一方、建物は時間の経過とともに老朽化し、価値が低下していく前提で捉えられています。
戸建は土地の割合が大きく、建物の価値が下がっても土地の評価が残りやすい傾向があります。
これに対してマンションは、建物全体の価値と立地条件、築年数などが一体となって資産価値を左右する点が特徴です。
建物の価値は、構造や維持管理の状況により低下の度合いが変わりますが、木造より鉄筋コンクリート造の方が経済的耐用年数が長いとされています。
子育て世帯にとっては、建物自体の寿命だけでなく、将来の修繕や建て替えの時期を見越して考えることが重要です。
また、土地の価格は国土交通省の「土地総合情報システム」や公示地価などで、長期的な推移を確認することができます。
こうした公的な情報を踏まえて、土地と建物それぞれの価値の残り方を把握しておくと、将来の家計計画にも役立ちます。
資産価値が下がりにくい条件としては、生活利便性と教育環境の両立が挙げられます。
総務省の住宅・土地統計調査などでも、交通利便性や生活関連施設が身近にある住宅は居住ニーズが高く、空き家になりにくい実態が示されています。
日常の買い物や医療施設、子どもの通学や通園に無理のない環境であれば、将来売却や賃貸に出す際にも選ばれやすいと考えられます。
子育て期だけでなく、老後まで見据えた暮らしやすさが、結果として資産価値の安定にもつながります。
子育て世帯が後悔しないためのチェックポイント
戸建とマンションのどちらを選ぶ場合でも、まず安全性と生活環境を具体的に確認することが大切です。
通学路や最寄り駅までの道に危険な交差点がないか、歩道や街灯の有無を実際に歩いて確かめると、子どもの安全面をより具体的にイメージできます。
周辺の交通量や夜間の人通り、災害時の避難場所や経路なども合わせて確認すると、いざというときの不安を減らせます。
さらに、上下階や隣接住戸との距離感、窓の向きなどを見て、生活音がどの程度響きそうかを見学時に意識しておくことが大切です。
次に、子育てと仕事の両立という視点から、通勤時間と家事動線をどう確保するかを考えることが重要です。
共働き世帯では、通勤時間が長くなるほど保育園の送迎や子どもとの時間が削られやすいため、多少の住宅費負担と引き換えに通勤時間を短縮する選択肢も検討される傾向があります。
一方で、片働き世帯では居住面積や静かな生活環境を重視し、通勤時間より住環境のゆとりを優先する選び方もあります。
車を日常的に利用するかどうかによっても利便性は大きく変わるため、駐車場の利用条件や維持費、周辺道路の混雑状況も含めて比べることが大切です。
また、購入後の家計を安定させるためには、「お金」「子育て環境」「将来の資産価値」の3つを同時に見て、優先順位を整理する必要があります。
住宅金融支援機構の調査では、多くの世帯が住宅ローンを利用して持ち家を取得しており、返済負担を抑えつつ、子育て環境の良さを重視する傾向がみられます。
さらに、国土交通省の住宅市場動向調査や住宅・土地統計調査などから、子育て期に持ち家比率が高まることが示されており、長期的な住み替えや将来の売却・相続も視野に入れて検討することが重要です。
短期的な価格や設備の華やかさだけでなく、修繕費や管理費の水準、長期修繕計画の有無など、将来の維持管理コストも確認したうえで、無理のない返済計画と希望する子育て環境が両立するかを見極めることが、後悔を減らす近道です。
| 確認項目 | 戸建の視点 | マンションの視点 |
|---|---|---|
| 子どもの安全性 | 通学路と交通量 | 共用部の防犯対策 |
| 騒音と生活音 | 近隣住宅との距離 | 上下左右の遮音性能 |
| 通勤と送迎時間 | 車移動時間と渋滞 | 駅距離と混雑状況 |
| 家計への影響 | 修繕費と固定資産税 | 管理費と修繕積立金 |
| 将来の資産価値 | 土地の利用しやすさ | 立地条件と築年数 |
まとめ
戸建もマンションも、子育て視点で見ると「暮らしやすさ」「お金」「資産価値」のバランスが大切です。
購入価格や管理費だけでなく、20〜30年の総額と教育費まで含めて考えることで、無理のない選択が見えてきます。
また、将来の売却や賃貸、相続といった出口戦略を意識すると、住まいが家計と子どもの将来を支える心強い資産になります。
当社では、ご家族の働き方やお子さまの年齢、希望する生活スタイルを伺いながら、戸建とマンションのメリット・デメリットを丁寧に整理し、最適な選択肢をご提案します。
「うちの場合はどう考えればいいのか」を一緒に整理したい方は、ぜひお気軽にご相談ください。